HBM(High Bandwidth Memory, 고대역폭 메모리) 관련주는 인공지능(AI) 가속기 및 고성능 그래픽처리장치(GPU) 구동에 필수적인 차세대 초고속 메모리 반도체 생태계에 직간접적으로 참여하는 기업들을 말합니다. 여러 개의 D램을 수직으로 쌓아 올려 실리콘 관통 전극(TSV)으로 연결하는 특성상, 완성품을 제조하는 IDM(종합반도체기업)뿐만 아니라 열압착(TC) 본더, 후공정(OSAT) 패키징, 초미세 검사 장비 및 특수 소재 기업들이 핵심 밸류체인을 형성하고 있습니다.
1. HBM의 개념과 AI 시대 핵심 수혜 산업으로 부상한 이유
생성형 AI와 대규모 언어 모델(LLM)을 학습하고 추론하기 위해서는 방대한 양의 데이터를 지연 없이 처리할 수 있는 초고속 메모리가 필수적입니다. 기존 전통적인 GDDR 방식은 평면상에 메모리를 나열하는 구조적 한계로 인해 데이터 전송 통로(I/O 대역폭) 확장에 병목 현상이 발생했습니다.
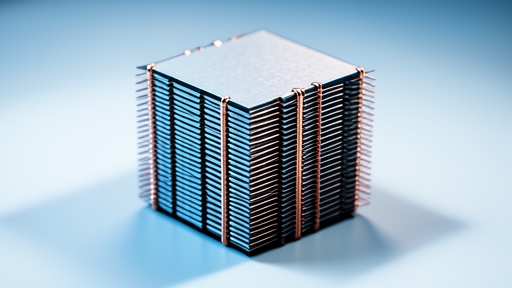
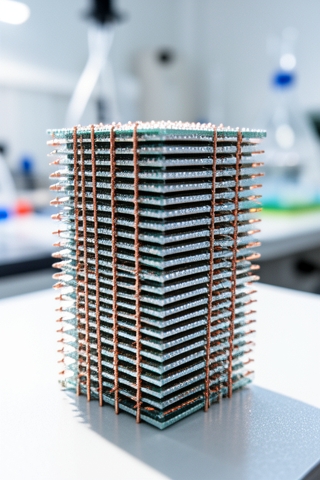
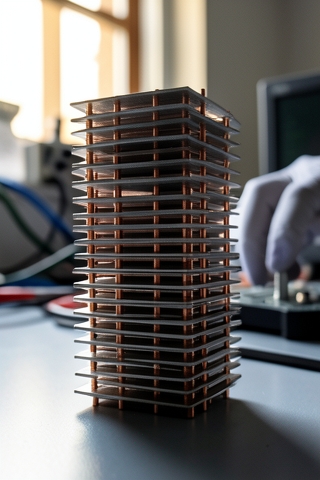
HBM은 D램 칩을 수직으로 8단, 12단, 나아가 16단까지 쌓아 올려 수천 개의 미세 통로를 통해 데이터를 주고받음으로써 대역폭을 비약적으로 끌어올린 혁신 제품입니다. 엔비디아(NVIDIA), AMD 등 글로벌 AI 가속기 제조사들의 수요가 폭발적으로 증가하면서 반도체 시장의 주도권이 범용 D램에서 맞춤형 고부가가치 메모리인 HBM으로 이동했습니다.
• 초고속 데이터 전송: 일반 D램 대비 수십 배 넓은 대역폭을 제공하여 AI 연산 병목 현상 해소
• 공간 절약 및 전력 효율: 수직 적층 패키징을 통해 기판 면적을 대폭 줄이고 데이터 전송 전력 소비 절감
• 주문형 고부가가치 제품: 고객사 GPU 아키텍처에 맞춘 커스텀 공급으로 기존 사이클 메모리 대비 높은 수익성 유지
2. HBM 제조 공정의 핵심 기술: TSV와 어드밴스드 패키징
HBM 시장에서 단순 칩 설계보다 주목받는 분야가 바로 후공정(어드밴스드 패키징)입니다. D램 칩을 얼마나 얇고 정밀하게 가공하여 오차 없이 접합하느냐가 제품 수율과 방열 특성을 결정하기 때문입니다.
- TSV (Through-Silicon Via, 실리콘 관통 전극): 수직 적층된 칩들에 수천 개의 미세 구멍을 뚫어 전도성 물질로 채움으로써 상하 칩 간 전기적 신호를 직접 연결하는 공정 기술입니다.
- MR-MUF (Mass Reflow Molded Underfill): 적층된 칩 사이에 액체 형태의 보호 소재를 주입하여 굳히는 방식으로, 열 방출 성능이 뛰어나 SK하이닉스가 HBM3 및 HBM3E 수율 우위를 확보하는 핵심 원동력이 되었습니다.
- NCF (Non-Conductive Film): 칩 사이에 비전도성 필름을 미리 깔아두고 열과 압력을 가해 접합하는 방식으로, 삼성전자가 미세 단차 제어와 12단 이상 고적층 제품 양산에 주력하여 적용하고 있습니다.
3. 국내 종합 반도체 대장주: SK하이닉스 vs 삼성전자
국내 주식시장에서 HBM 테마의 최상단에는 글로벌 시장 점유율을 양분하고 있는 두 완성품 제조사가 위치합니다.
SK하이닉스 (HBM 시장 선도 기업)
SK하이닉스는 엔비디아의 핵심 공급사로서 HBM3 및 5세대 HBM3E 시장에서 독보적인 양산 수율과 납품 실적을 확보하며 글로벌 주도권을 잡았습니다. 어드밴스드 MR-MUF 기술을 바탕으로 발열 제어와 적층 안정성을 입증했으며, 파운드리 1위 기업인 TSMC와의 전략적 연대를 강화하여 차세대 HBM4 시장에서도 선두 지위를 공고히 하고 있습니다.
삼성전자 (메모리·파운드리·패키징 턴키 역량)
삼성전자는 D램 생산부터 첨단 파운드리, 어드밴스드 패키징까지 한 번에 일괄 제공할 수 있는 글로벌 유일의 '턴키(Turn-key)' 솔루션 역량을 보유하고 있습니다. 12단 HBM3E 및 차세대 HBM4 진입을 목표로 엔비디아를 비롯한 주요 빅테크 고객사의 퀄 테스트 및 공급선 다변화에 총력을 기울이고 있습니다.
4. 공정별 HBM 핵심 장비·소재 관련주 밸류체인
HBM은 기존 D램 공정과 달리 열압착, 웨이퍼 박막 연마, 정밀 검사 등 새로운 특화 공정이 추가되므로 각 공정을 독점하거나 높은 점유율을 가진 소부장(소재·부품·장비) 기업들이 직접적인 수혜를 받습니다.
본딩 및 적층 장비 (TC 본더)
- 한미반도체: HBM 생산의 필수 장비인 듀얼 TC 본더(Dual TC Bonder)를 SK하이닉스에 주력 공급하며 기술 독점력을 확보한 HBM 장비 대표 대장주입니다. 고대역폭 열압착 공정 분야에서 글로벌 수준의 특허 포트폴리오를 보유하고 있습니다.
- 한화정밀기계 및 세메스: 삼성전자의 공급망 다변화 및 차세대 본딩 장비 개발에 참여하며 TC 본더 국산화와 차세대 하이브리드 본더 연구를 진행하고 있습니다.
웨이퍼 가공 및 박막 연마 (CMP / 백그라인딩)
- 케이씨텍: 여러 층의 칩을 적층하기 위해 필수적인 웨이퍼 화학기계적 연마(CMP) 장비와 CMP 슬러리 소재를 공급합니다.
- 이오테크닉스: 레이저 마킹 장비뿐만 아니라 웨이퍼를 얇게 가공하고 절단하는 레이저 그루빙(Grooving) 및 레이저 스텔스 다이싱 장비를 개발하여 공급망에 참여하고 있습니다.
검사 및 테스트 공정 (프로브 카드 / 테스터)
- 와이씨 (구 YIK): 고속 메모리 테스터를 생산하며 HBM 고속 웨이퍼 테스트 장비를 주요 제조사에 공급합니다.
- 디아이: 자회사 디지털프론티어를 통해 HBM 웨이퍼 테스터 및 번인(Burn-in) 검사 장비를 공급하며 검사 공정 국산화를 추진하고 있습니다.
소재 및 부품
- 에프에스티 (FST): 반도체 펠리클 및 칠러 장비 전문 기업으로, HBM용 고온 제어 칠러 및 관련 부품을 제조합니다.
- 레이크머티리얼즈: 고유전율(High-k) 전구체 등 전공정과 HBM 미세화 공정에 필수적인 유기금속 화합물 소재를 생산합니다.

5. 주요 HBM 관련주 공정별 비교 분석표
주요 공급망 기업들의 담당 공정, 주력 제품, 그리고 공급망 내 핵심 역할을 비교한 내용입니다.
| 종목명 | 해당 공정 | 주력 제품 및 기술 | HBM 밸류체인 내 핵심 역할 |
|---|---|---|---|
| SK하이닉스 | 완성품 (IDM) | HBM3, HBM3E, HBM4 | 글로벌 시장 점유율 1위 및 엔비디아 주력 공급사 |
| 삼성전자 | 완성품 (IDM) | HBM3E 12단, 턴키 솔루션 | 메모리·파운드리·패키징 원스톱 턴키 공급 역량 |
| 한미반도체 | 후공정 조립 | 듀얼 TC 본더 (Dual TC Bonder) | SK하이닉스 및 마이크론 등 글로벌 메모리사 독점적 장비 공급 |
| 이오테크닉스 | 웨이퍼 가공 | 레이저 다이싱, 그루빙 장비 | 칩 박막화에 따른 웨이퍼 손상 없는 초정밀 레이저 절단 |
| 와이씨 | 검사 및 계측 | 웨이퍼 테스터 (고속 검사) | 적층 전 불량 D램을 선별하는 전수 검사 장비 공급 |
| 케이씨텍 | 웨이퍼 연마 | CMP 장비 및 연마 슬러리 | 웨이퍼 표면 평탄화 및 TSV 잔여 구리 제거 공정 담당 |

6. 차세대 HBM4 전환기 시장 관전 포인트
6세대 규격인 HBM4부터는 반도체 제조 방식에 근본적인 구조적 변화가 일어납니다. 이 전환점을 선점하는 기업이 차세대 주도주로 도약할 가능성이 큽니다.
베이스 다이(Base Die)의 파운드리 외주화
HBM의 가장 밑단에서 통신을 제어하는 '베이스 다이(로직 다이)'가 기존 범용 메모리 공정에서 첨단 미세 로직 공정(4nm·5nm 등 선단 파운드리)으로 전환됩니다. 이에 따라 SK하이닉스는 TSMC와 협력하여 베이스 다이를 공동 제작하며, 삼성전자는 자체 선단 파운드리 라인을 활용해 내부 턴키 수주를 노리고 있습니다.
하이브리드 본딩(Hybrid Bonding) 도입 여부
적층 단수가 16단 이상으로 높아짐에 따라 칩 사이에 마이크로 범프(돌기) 없이 구리와 구리를 직접 맞닿게 접합하는 '하이브리드 본딩' 기술이 도입될 전망입니다. 이는 본딩 장비와 세정, 평탄화(CMP) 공정의 대대적인 세대교체를 예고합니다.
7. HBM 관련주 투자 시 필수 점검 리스크
HBM은 강력한 성장 테마이지만, 높은 주가 밸류에이션이 형성되어 있는 만큼 다음과 같은 위험 변수를 반드시 점검해야 합니다.
- 실질 공급 실적(레퍼런스) 검증: HBM 개발 참여 소식이나 단순 시제품 공급 루머만으로 급등하는 테마성 종목을 경계해야 합니다. 사업보고서 공시를 통해 실제 HBM 양산 라인향 수주 잔고가 발생하는지 확인해야 합니다.
- 빅테크 AI 설비투자(CapEx) 둔화 가능성: HBM 수요는 마이크로소프트, 구글, 메타 등 글로벌 빅테크 기업들의 AI 데이터센터 투자 규모와 직결됩니다. 이들의 자본적 지출이 축소되거나 지연될 경우 공급망 전체의 실적 둔화로 이어질 수 있습니다.
- 차세대 본딩 방식 전환에 따른 장비 소외 위험: HBM4 이후 하이브리드 본딩이 전면 도입될 경우 기존 TC 본더 수요가 둔화되거나 새로운 장비사로 패권이 넘어갈 수 있으므로 기술 로드맵 변화를 주시해야 합니다.


8. 자주 묻는 질문 (FAQ)


9. 결론: 실질 수혜 기업 선별을 위한 판단 기준
HBM은 일시적인 유행에 그치는 테마가 아니라, 인공지능 컴퓨팅 인프라의 필수 인프라로 자리 잡은 구조적 성장 산업입니다.
단순히 'HBM 개발 중'이라는 기대감에 편승한 종목은 피하고, SK하이닉스나 삼성전자 양산 라인에 독점적 장비 및 특수 소재를 직납하여 실적(영업이익 및 수주잔고)으로 숫자를 증명하고 있는 선도 소부장 기업을 중심으로 중장기적 관점에서 접근하는 것이 현명합니다.
- 산업통상자원부 및 과학기술정보통신부 AI 반도체 산업 육성 전략 및 HBM 기술 동향 보고서
- 금융감독원 전자공시시스템(DART) 주요 반도체 상장법인(SK하이닉스, 삼성전자, 한미반도체 등) 사업보고서 및 수주 공시
- 한국반도체산업협회(KSIA) 첨단 패키징(Advanced Packaging) 기술 로드맵